Domain flal.de kaufen?
Wir ziehen mit dem Projekt
flal.de um.
Sind Sie am Kauf der Domain
flal.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain flal.de kaufen?
Wie lange müssen Rechnungen für steuerliche Zwecke aufbewahrt werden?
Rechnungen müssen für steuerliche Zwecke in der Regel 10 Jahre lang aufbewahrt werden. Dies gilt sowohl für Papier- als auch für elektronische Rechnungen. Die Frist beginnt mit dem Ende des Kalenderjahres, in dem die Rechnung ausgestellt wurde. **
Wie lange sollte man Quittungen für steuerliche Zwecke aufbewahren?
Quittungen sollten mindestens 7 Jahre lang aufbewahrt werden, da dies die gesetzliche Aufbewahrungsfrist für steuerliche Zwecke ist. Es ist ratsam, wichtige Quittungen wie für größere Anschaffungen oder Geschäftsausgaben sogar länger aufzubewahren. Digitale Kopien von Quittungen können ebenfalls akzeptiert werden, solange sie lesbar und gut organisiert sind. **


Ähnliche Suchbegriffe für Steuerliche Zwecke
Top-Angebote
Produkte zum Begriff Steuerliche Zwecke:
-
Vahlen, Franz Betriebswirtschaftliche Steuerlehre Band 2: Steuerliche GewinnermittlungStB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des Centrum für Steuern und Finanzen (CSF) an der FernUniversität in Hagen; Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen; StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hochschule Osnabrück, Fakultät für Management, Kultur und Technik. Das neue Lehrbuch basiert auf dem in der 6. Auflage erschienenen, von Dieter Schneeloch verfassten Werk Betriebswirtschaftliche Steuerlehre, Band 1: Besteuerung. Die Neukonzeption vertieft und erweitert die in der Vorauflage enthaltenen Ausführungen zum Thema Steuerbilanzen. Unter dem allgemeiner gefassten Titel Steuerliche Gewinnermittlung fokussiert dieses Lehrbuch die Inhalte: Grundlagen und Arten der steuerlichen Gewinnermittlung Grundzüge der Gewinnermittlung mittels Steuerbilanzen (Bestandsvergleich), bestehend aus den allgemeinen Grundsätzen sowie den Grundzügen der Bilanzierung und der Bewertung Einnahmen-Überschussrechnung und Wechsel der Gewinnermittlungsart Bilanzberichtigung und -änderung, außerbilanzielle Korrekturen, Verstrickung und Entstrickung Besonderheiten bei Personen- und Kapitalgesellschaften Besteuerung von Renten und Raten im betrieblichen Bereich Der inhaltliche Schwerpunkt liegt auf der Gewinnermittlung mittels Steuerbilanzen (Bestandsvergleich). Daneben werden die Charakteristika und Besonderheiten der Einnahmen-Überschussrechnung skizziert. Darüber hinaus befasst sich das Lehrbuch mit einer Vielzahl von Besonderheiten, die für ein umfassendes Verständnis der Materie von großer Bedeutung sind. Für die gute Nachvollziehbarkeit sorgen viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen.11,89 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
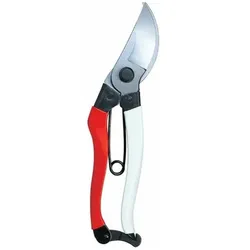
103 Gartenschere für allgemeine Zwecke, , Die Okatsune 103 ist eine japanische Gartenschere für allgemeine Zwecke, die bei ihrem einfachen Design den maximalen Komfort im Einsatz sichert. Diese Gartenschere ist trotz ein Leichtgewicht sehr robust. , , , Die Klingen bleiben selbst bei regelmäßiger Verwendung lange scharf und ermöglichen einen sauberen und präzisen Schnitt in das Holz ohne besondere Anstrengung. Sie werden auf einzigartige Weise aus feinstem IZUMO YASUGI-Stahl geschmiedet und weisen einen sehr hohen Rockwell-Härtegrad von 60,0 bis 61,0 auf. Außerdem sind die Klingen dieser Gartenschere ganz einfach zu schleifen. Dafür ist der Okatsune Wetzstein (Okatsune 412), der ebenso in unserem Shop zu kaufen ist, perfekt geeignet. , , Die Klinge ist in zwei Winkeln geschliffen und schneidet problemlos auch das Holz durch, ohne die Pflanze zu beschädigen. Die V-Form der Feder garantiert ein sanftes Schließen der Schere. , , Die Gartenschere bietet ein Verriegelungssystem, das einfach und bequem mit einer Hand bedient werden kann. , Die Länge von Okatsune 103 beträgt insgesamt 200 mm (davon 55 mm die Klinge). Die Schere ist besonders gut für Blumenschnitt, Astschnitt (bis ca. 2-2,5 cm Durchmesser), Kletterpflanzen, Obstbaumschnitt, Rebschnitt und Rosenschnitt geeignet.60,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie lange sollte man Bezahlbelege für steuerliche Zwecke aufbewahren?
Bezahlbelege sollten mindestens 7 Jahre lang aufbewahrt werden, da dies die gesetzliche Aufbewahrungsfrist für steuerliche Unterlagen ist. Es ist ratsam, die Belege in digitaler Form zu speichern, um Platz zu sparen und sie leicht zugänglich zu haben. Bei Unsicherheiten sollte man sich an einen Steuerberater oder das Finanzamt wenden. **
-
Wie kann man den Wert von Immobilien für steuerliche Zwecke bestimmen?
Der Wert von Immobilien für steuerliche Zwecke kann durch eine Schätzung des Marktwerts durch einen Gutachter oder Makler bestimmt werden. Alternativ kann auch der Kaufpreis oder der Wert vergleichbarer Immobilien in der Umgebung herangezogen werden. Zudem können auch offizielle Schätzungen der Finanzbehörden oder Gutachten von Sachverständigen zur Wertermittlung herangezogen werden. **
-
Wie lange muss ich Rechnungen für steuerliche Zwecke aufbewahren? Was muss auf einer Rechnung für steuerliche Abzugsfähigkeit enthalten sein?
Rechnungen müssen in der Regel 10 Jahre lang aufbewahrt werden. Für steuerliche Abzugsfähigkeit müssen Rechnungen den vollständigen Namen und die Anschrift des Rechnungsausstellers und -empfängers, das Ausstellungsdatum, die Menge und Art der gelieferten Ware oder erbrachten Dienstleistung, den Netto- und Bruttobetrag sowie die Umsatzsteuer enthalten. **
-
Was ist die Bemessungsgrundlage und wie wird sie für steuerliche Zwecke verwendet?
Die Bemessungsgrundlage ist der Wert, auf den Steuern berechnet werden. Sie wird verwendet, um die Höhe der Steuern zu bestimmen, die eine Person oder ein Unternehmen zahlen muss. Die Bemessungsgrundlage kann je nach Art der Steuer unterschiedlich sein, z.B. Einkommensteuer basiert auf dem Einkommen, während die Umsatzsteuer auf den Umsatz berechnet wird. **

Was muss ein Belegdokument enthalten, um für steuerliche Zwecke anerkannt zu werden?
Ein Belegdokument muss den Namen und die Anschrift des Leistungsempfängers enthalten. Zudem müssen das Datum, die Art der Leistung, der Betrag und die Mehrwertsteuer ausgewiesen sein. Es muss außerdem den Namen und die Anschrift des Leistenden sowie eine fortlaufende Rechnungsnummer enthalten. **
Wie können Zahlungsbelege für steuerliche Zwecke am besten organisiert und aufbewahrt werden?
Zahlungsbelege sollten chronologisch sortiert und in einem Ordner oder einer Datei abgelegt werden. Digitale Belege können gescannt und in einem sicheren Ordner auf dem Computer gespeichert werden. Es ist ratsam, die Belege mindestens 10 Jahre lang aufzubewahren, um mögliche steuerliche Prüfungen zu erleichtern. **
Top-Angebote
Produkte zum Begriff Steuerliche Zwecke:
-
Vahlen, Franz Betriebswirtschaftliche Steuerlehre Band 2: Steuerliche GewinnermittlungStB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des Centrum für Steuern und Finanzen (CSF) an der FernUniversität in Hagen; Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen; StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hochschule Osnabrück, Fakultät für Management, Kultur und Technik. Das neue Lehrbuch basiert auf dem in der 6. Auflage erschienenen, von Dieter Schneeloch verfassten Werk Betriebswirtschaftliche Steuerlehre, Band 1: Besteuerung. Die Neukonzeption vertieft und erweitert die in der Vorauflage enthaltenen Ausführungen zum Thema Steuerbilanzen. Unter dem allgemeiner gefassten Titel Steuerliche Gewinnermittlung fokussiert dieses Lehrbuch die Inhalte: Grundlagen und Arten der steuerlichen Gewinnermittlung Grundzüge der Gewinnermittlung mittels Steuerbilanzen (Bestandsvergleich), bestehend aus den allgemeinen Grundsätzen sowie den Grundzügen der Bilanzierung und der Bewertung Einnahmen-Überschussrechnung und Wechsel der Gewinnermittlungsart Bilanzberichtigung und -änderung, außerbilanzielle Korrekturen, Verstrickung und Entstrickung Besonderheiten bei Personen- und Kapitalgesellschaften Besteuerung von Renten und Raten im betrieblichen Bereich Der inhaltliche Schwerpunkt liegt auf der Gewinnermittlung mittels Steuerbilanzen (Bestandsvergleich). Daneben werden die Charakteristika und Besonderheiten der Einnahmen-Überschussrechnung skizziert. Darüber hinaus befasst sich das Lehrbuch mit einer Vielzahl von Besonderheiten, die für ein umfassendes Verständnis der Materie von großer Bedeutung sind. Für die gute Nachvollziehbarkeit sorgen viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen.11,89 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
103 Gartenschere für allgemeine Zwecke, , Die Okatsune 103 ist eine japanische Gartenschere für allgemeine Zwecke, die bei ihrem einfachen Design den maximalen Komfort im Einsatz sichert. Diese Gartenschere ist trotz ein Leichtgewicht sehr robust. , , , Die Klingen bleiben selbst bei regelmäßiger Verwendung lange scharf und ermöglichen einen sauberen und präzisen Schnitt in das Holz ohne besondere Anstrengung. Sie werden auf einzigartige Weise aus feinstem IZUMO YASUGI-Stahl geschmiedet und weisen einen sehr hohen Rockwell-Härtegrad von 60,0 bis 61,0 auf. Außerdem sind die Klingen dieser Gartenschere ganz einfach zu schleifen. Dafür ist der Okatsune Wetzstein (Okatsune 412), der ebenso in unserem Shop zu kaufen ist, perfekt geeignet. , , Die Klinge ist in zwei Winkeln geschliffen und schneidet problemlos auch das Holz durch, ohne die Pflanze zu beschädigen. Die V-Form der Feder garantiert ein sanftes Schließen der Schere. , , Die Gartenschere bietet ein Verriegelungssystem, das einfach und bequem mit einer Hand bedient werden kann. , Die Länge von Okatsune 103 beträgt insgesamt 200 mm (davon 55 mm die Klinge). Die Schere ist besonders gut für Blumenschnitt, Astschnitt (bis ca. 2-2,5 cm Durchmesser), Kletterpflanzen, Obstbaumschnitt, Rebschnitt und Rosenschnitt geeignet.60,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange müssen Rechnungen für steuerliche Zwecke aufbewahrt werden?
Rechnungen müssen für steuerliche Zwecke in der Regel 10 Jahre lang aufbewahrt werden. Dies gilt sowohl für Papier- als auch für elektronische Rechnungen. Die Frist beginnt mit dem Ende des Kalenderjahres, in dem die Rechnung ausgestellt wurde. **
-
Wie lange sollte man Quittungen für steuerliche Zwecke aufbewahren?
Quittungen sollten mindestens 7 Jahre lang aufbewahrt werden, da dies die gesetzliche Aufbewahrungsfrist für steuerliche Zwecke ist. Es ist ratsam, wichtige Quittungen wie für größere Anschaffungen oder Geschäftsausgaben sogar länger aufzubewahren. Digitale Kopien von Quittungen können ebenfalls akzeptiert werden, solange sie lesbar und gut organisiert sind. **
-
Wie lange sollte man Bezahlbelege für steuerliche Zwecke aufbewahren?
Bezahlbelege sollten mindestens 7 Jahre lang aufbewahrt werden, da dies die gesetzliche Aufbewahrungsfrist für steuerliche Unterlagen ist. Es ist ratsam, die Belege in digitaler Form zu speichern, um Platz zu sparen und sie leicht zugänglich zu haben. Bei Unsicherheiten sollte man sich an einen Steuerberater oder das Finanzamt wenden. **
-
Wie kann man den Wert von Immobilien für steuerliche Zwecke bestimmen?
Der Wert von Immobilien für steuerliche Zwecke kann durch eine Schätzung des Marktwerts durch einen Gutachter oder Makler bestimmt werden. Alternativ kann auch der Kaufpreis oder der Wert vergleichbarer Immobilien in der Umgebung herangezogen werden. Zudem können auch offizielle Schätzungen der Finanzbehörden oder Gutachten von Sachverständigen zur Wertermittlung herangezogen werden. **
Ähnliche Suchbegriffe für Steuerliche Zwecke
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
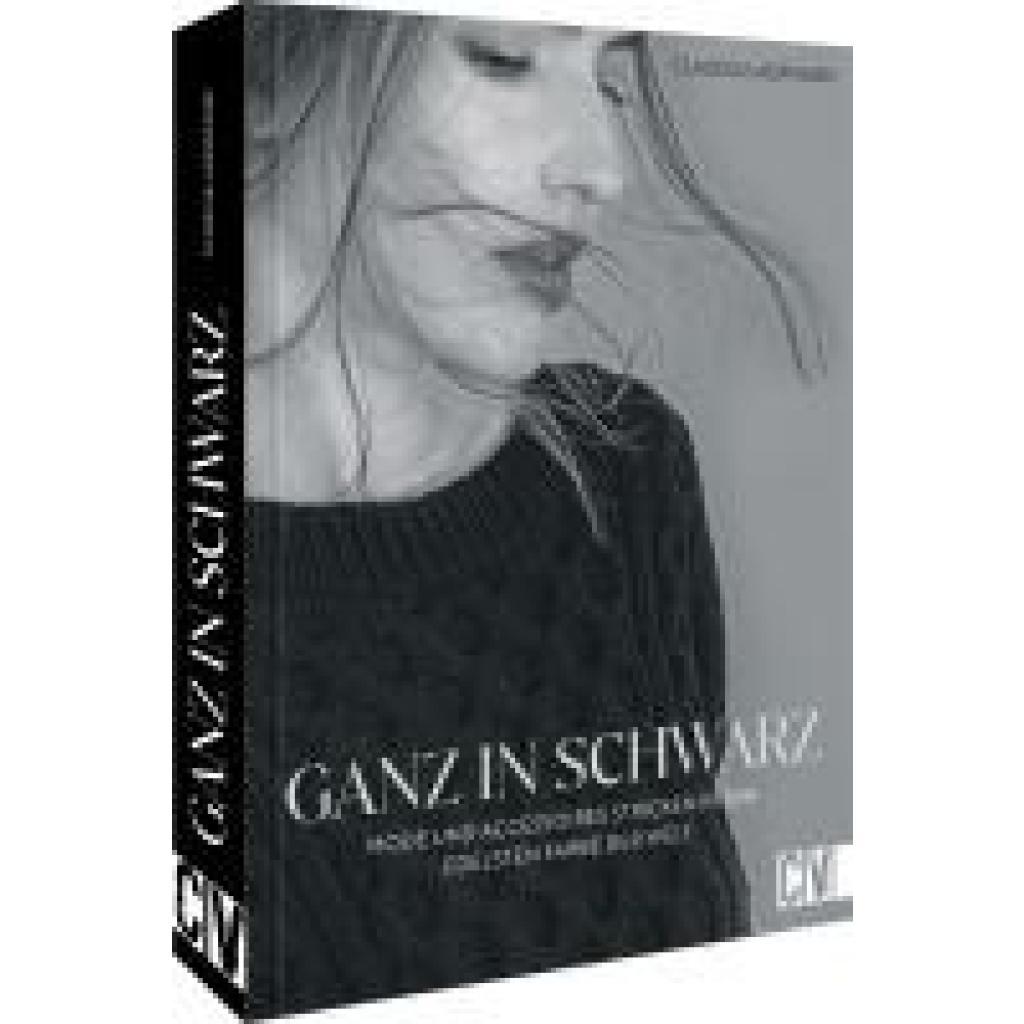
Laermann, Claudia: Ganz in Schwarz - Mode und Accessoires stricken in der edelsten Farbe der WeltGanz in Schwarz - Mode und Accessoires stricken in der edelsten Farbe der Welt , Zeitlos elegante Strickmodelle in Schwarz - Von lässig bis edel, aber immer ganz in Schwarz Im Jahr 1926 schrieb das "Kleine Schwarze" von Coco Chanel Modegeschichte und begründete den zeitlosen Trend von Schwarz in der Mode . Seither steht die Farbe Schwarz in der Damenmode für Eleganz und Selbstbewusstsein . Diese beeindruckenden Eigenschaften spiegeln sich in unseren Strickmodellen wider, die allesamt aus hochwertiger schwarzer Wolle gefertigt sind. Von legeren Zopfmusterpullis bis hin zu weit geschwungenen Cardigans , von schmal geschnittenen Etuikleidern bis hin zu sexy Armstulpen mit raffiniertem Lochmuster: Unsere Stricklieblinge vereinen die zeitlose Eleganz von Schwarz mit kreativen Designs, präsentiert in einfachen Schritt-für-Schritt-Anleitungen . Tauchen Sie ein in die Welt des Strickens und kreieren Sie Ihre eigenen Unikate. Stricken Sie Pullover mit V-Ausschnitt oder wärmen Sie sich mit einem eleganten Schal und einer modischen Beanie-Mütze . Probieren Sie sich an Halbpatent-, Waben- und Zopfmustern aus, um einzigartige Texturdetails zu schaffen. Vervollkommnen Sie Ihren Look mit Rippensocken und einem schmalen Rock oder genießen Sie die Vielseitigkeit eines Cardigans, der sowohl praktisch als auch stilvoll ist. Ein Pulloverkleid in Kombination mit einer kleinen Schultertasche bietet Ihnen eine mühelose Eleganz für jeden Anlass. Setzen Sie Akzente mit einem Bustier oder einem exquisiten Zierkragen . Die schwarze Wolle verleiht jedem Stück eine zeitlose Anziehungskraft, sei es ein lässiger Bouclé-Rock oder eine elegante Bluse . Die Kombination aus Schwarz in der Mode und raffinierten Stricktechniken eröffnet Ihnen unendliche Möglichkeiten, um Ihre Individualität und Ihr Selbstbewusstsein zum Ausdruck zu bringen. Erschaffen Sie Mode, die zeitlos und elegant ist - genau wie die Farbe Schwarz selbst. Zeitlos elegante Strickmode in Schwarz Stilvolle Strickanleitungen von der erfolgreichen Mode-Designerin Claudia Laermann Hochwertiges Strickbuch für Strick-Liebende , Dichtungen & Dichtungsringe > Motorkühlung , Erscheinungsjahr: 20230915, Produktform: Leinen, Autoren: Laermann, Claudia, Seitenzahl/Blattzahl: 189, Keyword: cocoknits; edle socken stricken; handschuhe stricken buch; lieblingspullover stricken; mützen stricken; pullover stricken buch; pullunder stricken; pullunder stricken anleitung; pulswärmer stricken anleitung; raglan stricken buch; rundpasse stricken buch; socken stricken; stricken bücher; stricken das standardwerk; stricken schal; stulpen stricken buch; tücher stricken, Fachschema: Stricken, Warengruppe: HC/Basteln/Handarbeiten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 261, Breite: 198, Höhe: 20, Gewicht: 846, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange muss ich Rechnungen für steuerliche Zwecke aufbewahren? Was muss auf einer Rechnung für steuerliche Abzugsfähigkeit enthalten sein?
Rechnungen müssen in der Regel 10 Jahre lang aufbewahrt werden. Für steuerliche Abzugsfähigkeit müssen Rechnungen den vollständigen Namen und die Anschrift des Rechnungsausstellers und -empfängers, das Ausstellungsdatum, die Menge und Art der gelieferten Ware oder erbrachten Dienstleistung, den Netto- und Bruttobetrag sowie die Umsatzsteuer enthalten. **
-
Was ist die Bemessungsgrundlage und wie wird sie für steuerliche Zwecke verwendet?
Die Bemessungsgrundlage ist der Wert, auf den Steuern berechnet werden. Sie wird verwendet, um die Höhe der Steuern zu bestimmen, die eine Person oder ein Unternehmen zahlen muss. Die Bemessungsgrundlage kann je nach Art der Steuer unterschiedlich sein, z.B. Einkommensteuer basiert auf dem Einkommen, während die Umsatzsteuer auf den Umsatz berechnet wird. **
-
Was muss ein Belegdokument enthalten, um für steuerliche Zwecke anerkannt zu werden?
Ein Belegdokument muss den Namen und die Anschrift des Leistungsempfängers enthalten. Zudem müssen das Datum, die Art der Leistung, der Betrag und die Mehrwertsteuer ausgewiesen sein. Es muss außerdem den Namen und die Anschrift des Leistenden sowie eine fortlaufende Rechnungsnummer enthalten. **
-
Wie können Zahlungsbelege für steuerliche Zwecke am besten organisiert und aufbewahrt werden?
Zahlungsbelege sollten chronologisch sortiert und in einem Ordner oder einer Datei abgelegt werden. Digitale Belege können gescannt und in einem sicheren Ordner auf dem Computer gespeichert werden. Es ist ratsam, die Belege mindestens 10 Jahre lang aufzubewahren, um mögliche steuerliche Prüfungen zu erleichtern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.